Wielu przedsiębiorców traktuje polisę autocasco jako realne zabezpieczenie na wypadek kosztownych awarii lub szkód komunikacyjnych. W teorii sytuacja wydaje się prosta – dochodzi do zdarzenia, szkoda zostaje zgłoszona, a ubezpieczyciel wypłaca środki potrzebne do naprawy pojazdu. W praktyce jednak bardzo często okazuje się, że zakład ubezpieczeń kwestionuje okoliczności zdarzenia, próbuje ograniczyć zakres odpowiedzialności albo całkowicie odmawia wypłaty świadczenia. Szczególnie często dotyczy to pojazdów ciężarowych, gdzie koszty napraw potrafią sięgać kilkudziesięciu lub nawet kilkuset tysięcy złotych. W takich sprawach ubezpieczyciele bardzo dokładnie analizują przyczyny uszkodzenia i nierzadko próbują wykazać, że szkoda nie była skutkiem nagłego zdarzenia objętego polisą, lecz efektem eksploatacji pojazdu lub wcześniejszych usterek technicznych. Z taką sytuacją spotkał się również nasz klient – przedsiębiorca z branży transportowej, którego reprezentowaliśmy w sporze przeciwko PZU S.A. po odmowie wypłaty odszkodowania z polisy autocasco. Sprawa zakończyła się korzystnym wyrokiem Sądu Okręgowego w Kielcach w sprawie Sygn. akt VII GC 225/24. Dziś przedstawiamy całą historię.
Jak doszło do uszkodzenia pojazdu?
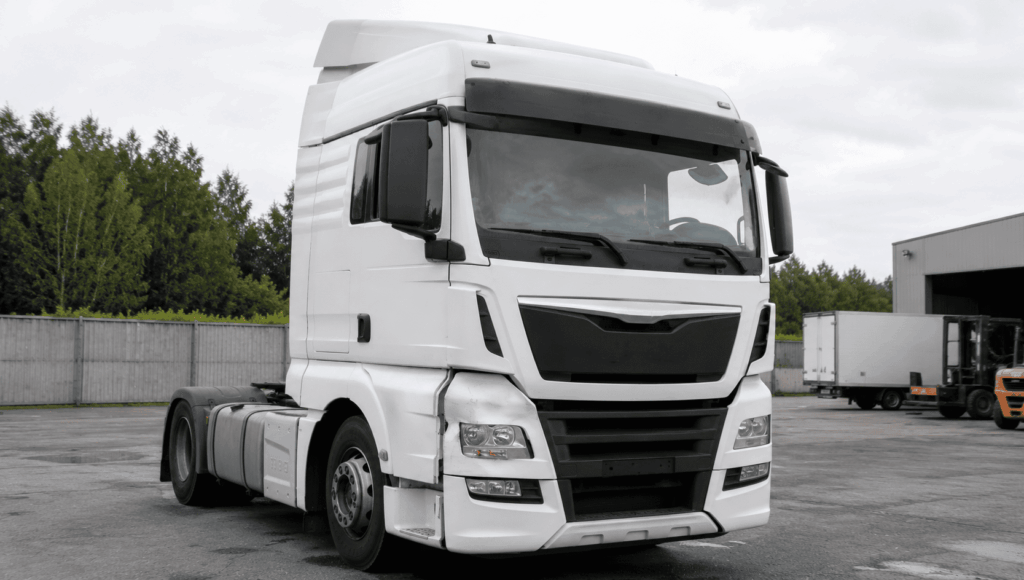
Do zdarzenia doszło w nocy z 12 na 13 listopada 2023 roku na trasie Nysa – Prudnik. Kierowca pojazdu ciężarowego MAN TGX podczas wykonywania transportu został zmuszony do gwałtownego manewru, aby uniknąć zderzenia ze zwierzęciem, które nagle wbiegło na jezdnię. W wyniku zjazdu na pobocze doszło do uszkodzenia miski olejowej oraz wycieku oleju silnikowego. Początkowo kierowca nie zauważył poważniejszych uszkodzeń. Po krótkim postoju kontynuował jazdę, jednak po pewnym czasie pojawiły się problemy z pracą silnika. Pojazd zaczął pracować nierówno, a po zatrzymaniu zauważono wyciek znacznej ilości oleju spod silnika. Ostatecznie ciężarówka została odholowana do warsztatu. Dalsza diagnostyka wykazała bardzo poważne uszkodzenia jednostki napędowej. Autoryzowany serwis MAN ustalił koszt naprawy na:
115 500 zł netto
Dla przedsiębiorcy transportowego oznaczało to nie tylko ogromny koszt samej naprawy, ale również realne problemy związane z wyłączeniem pojazdu z działalności. PZU odmówiło wypłaty odszkodowania z AC – mimo zgłoszenia szkody ubezpieczyciel odmówił wypłaty świadczenia z polisy AC. Co istotne, początkowo PZU oszacowało wysokość szkody na ponad 30 tys. zł, jednak później całkowicie zakwestionowało swoją odpowiedzialność za zdarzenie. W toku postępowania likwidacyjnego ubezpieczyciel twierdził między innymi, że:
uszkodzenie nie mogło powstać w deklarowanych okolicznościach,
szkoda miała charakter eksploatacyjny,
przyczyną problemów silnika była awaria sprężarki,
zdarzenie nie podlega ochronie wynikającej z polisy autocasco.
W praktyce tego typu argumentacja pojawia się bardzo często w sprawach dotyczących pojazdów ciężarowych oraz kosztownych uszkodzeń silnika. Ubezpieczyciele próbują wykazać, że awaria była skutkiem naturalnego zużycia pojazdu albo wcześniejszych problemów technicznych, a nie nagłego zdarzenia objętego ochroną ubezpieczeniową. Dla przedsiębiorcy oznaczało to konieczność samodzielnego poniesienia bardzo wysokich kosztów naprawy lub podjęcia dalszej walki z ubezpieczycielem.
Kluczowe znaczenie miała opinia biegłego sądowego
Sprawa ostatecznie trafiła do sądu. W toku procesu ogromne znaczenie miała opinia biegłego sądowego z zakresu mechaniki pojazdowej i szkód komunikacyjnych. To właśnie ona przesądziła o końcowym wyniku postępowania. Biegły jednoznacznie potwierdził, że:
uszkodzenie miski olejowej nastąpiło wskutek kontaktu z zewnętrznym elementem,
doszło do wycieku oleju,
silnik zatarł się na skutek dalszej pracy bez smarowania,
uszkodzenia nie mogły powstać wyłącznie wskutek zwykłego zużycia eksploatacyjnego.
Co szczególnie istotne, biegły wyraźnie wskazał, że przy uszkodzeniu miski olejowej widoczny był ślad pochodzący z zewnątrz, a charakter uszkodzenia jednoznacznie wskazywał na kontakt z obcym elementem. Tym samym podważona została główna linia obrony ubezpieczyciela. Sąd w całości podzielił stanowisko biegłego oraz uznał odpowiedzialność PZU za skutki zdarzenia. W uzasadnieniu wyroku wskazano również, że stanowisko ubezpieczyciela było niekonsekwentne i pozostawało w sprzeczności z materiałem dowodowym zgromadzonym w sprawie.
Sąd zasądził pełne odszkodowanie
Po przeprowadzeniu postępowania Sąd Okręgowy w Kielcach zasądził na rzecz naszego klienta:
115 500 zł odszkodowania,
ustawowe odsetki za opóźnienie,
ponad 8 800 zł kosztów procesu.
Wyrok ten pokazuje bardzo wyraźnie, że odmowa wypłaty odszkodowania z AC nie oznacza jeszcze końca możliwości dochodzenia swoich praw. W wielu przypadkach decyzje ubezpieczycieli mogą zostać skutecznie podważone — szczególnie wtedy, gdy kluczowe znaczenie mają dokumentacja techniczna, analiza warunków polisy oraz niezależna opinia biegłego.
Dlaczego przedsiębiorcy często rezygnują z walki z ubezpieczycielem?
W praktyce wielu właścicieli firm transportowych po odmowie wypłaty świadczenia uznaje, że spór z dużym zakładem ubezpieczeń jest z góry przegrany. Problemem są również:
→ wysokie koszty naprawy pojazdu,
→ przestój w działalności,
→ utrata możliwości wykonywania transportów,
→ skomplikowany charakter techniczny sprawy,
→ długotrwałość postępowania.
W efekcie przedsiębiorcy bardzo często rezygnują z dalszego dochodzenia swoich praw, mimo że decyzja odmowna może być całkowicie niezasadna. Nasze doświadczenie pokazuje jednak, że wiele takich spraw kończy się korzystnie dla klientów dopiero na etapie postępowania sądowego. Szczególnie wtedy, gdy kluczowe znaczenie mają ekspertyzy techniczne oraz analiza rzeczywistej przyczyny szkody.
Jak wygląda dochodzenie odszkodowania z AC?
W sprawach dotyczących odmowy wypłaty z autocasco ogromne znaczenie ma szybkie zabezpieczenie dokumentacji oraz odpowiednia analiza stanowiska ubezpieczyciela. Najczęściej postępowanie obejmuje:
Analizę polisy AC i decyzji odmownej,
Zabezpieczenie dokumentacji technicznej,
Weryfikację kosztorysów i wycen,
Odwołanie od decyzji ubezpieczyciela,
Postępowanie sądowe,
Opinię biegłego sądowego.
W praktyce to właśnie opinia biegłego bardzo często przesądza o końcowym wyniku sprawy – szczególnie wtedy, gdy spór dotyczy przyczyn uszkodzenia pojazdu lub zakresu odpowiedzialności ubezpieczyciela.
Co wynika z tego wyroku?
Wyrok w sprawie VII GC 225/24 pokazuje, że:
ubezpieczyciel nie może dowolnie kwestionować okoliczności szkody,
opinia techniczna ma kluczowe znaczenie,
wariant serwisowy polisy AC realnie wpływa na wysokość odszkodowania,
przedsiębiorca może skutecznie dochodzić pełnych kosztów naprawy pojazdu.
Sąd wyraźnie podkreślił również, że skoro klient opłacił wariant serwisowy polisy, wysokość odszkodowania powinna zostać ustalona zgodnie z kosztami naprawy w ASO MAN bez potrąceń dotyczących części zamiennych. To naprawdę ważny sygnał dla przedsiębiorców korzystających z rozbudowanych wariantów ubezpieczenia AC.
Masz problem z wypłatą odszkodowania z AC?
Jeżeli ubezpieczyciel odmówił wypłaty odszkodowania po kolizji lub awarii pojazdu — warto przeanalizować sprawę przed rezygnacją z dalszych działań.
Skorzystaj z profesjonalnego wsparcia AIF Kancelaria – zleć windykację na koszt dłużnika!
Bezpłatny wpis w Krajowym Rejestrze Dłużników BIG.
OBEJRZYJ PREZENTACJĘ ARTYKUŁU PONIŻEJ: